
 ログイン

- 製品情報
-
- 個人・家庭向けプリンター
<用途から選ぶ>
- <カテゴリーから選ぶ>
- 法人・業務向けプリンター・複合機
- 産業向けプリンター・デジタル印刷機
- 消耗品
- 産業向け製品
- <インクジェットソリューション>
- 個人・家庭向けプリンター
このページの先頭

- 製品情報
- エプソンの会計シリーズ
- KSK2への移行で税務の現場はどう変わる?
掲載日:2026年10月14日
執筆:税理士 清水太一
平成15年(2003年)頃は、長引くデフレと就職氷河期の真っただ中で、若年(15~24歳)失業率は10%前後と高く、出生数は112万人と戦後最低でした。一方、令和5年(2023年)頃は、物価上昇と人手不足が顕在化し、出生数は72万人台に落ち込み、高齢化率は約29%に達しました。経済はデフレからインフレへ、雇用は過剰から不足へ反転し、身近な情報技術も携帯電話・ADSLから生成AIへと、社会の基調は大きく変化しました。
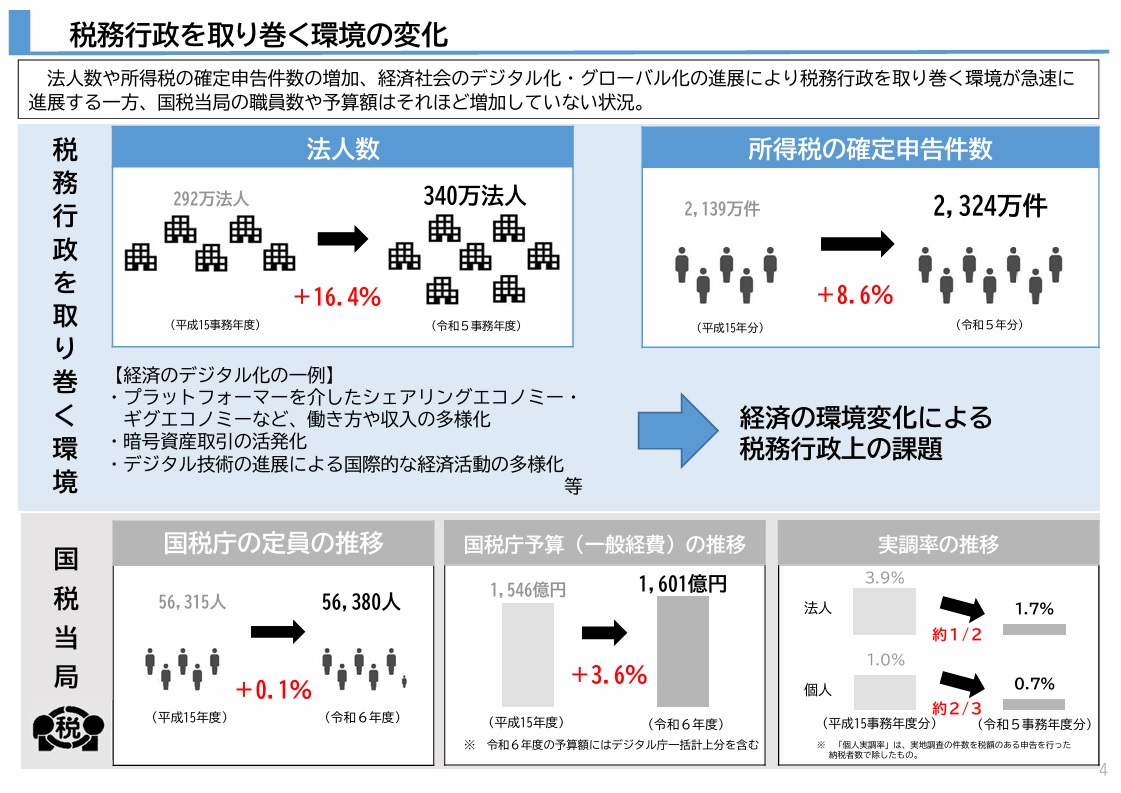
また、国内の法人数も292万法人から340万法人へ増加(+16.4%)し、所得税確定申告件数も2,139万件から2,324万件へ増加(+8.6%)したにもかかわらず、国税庁の定員および予算は横ばいです。税務調査に至っては、実調率(実地調査件数を申告を行った納税者数で除したもの)が、法人調査では約2分の1、個人では約3分の2に低下しており、悪化しています。
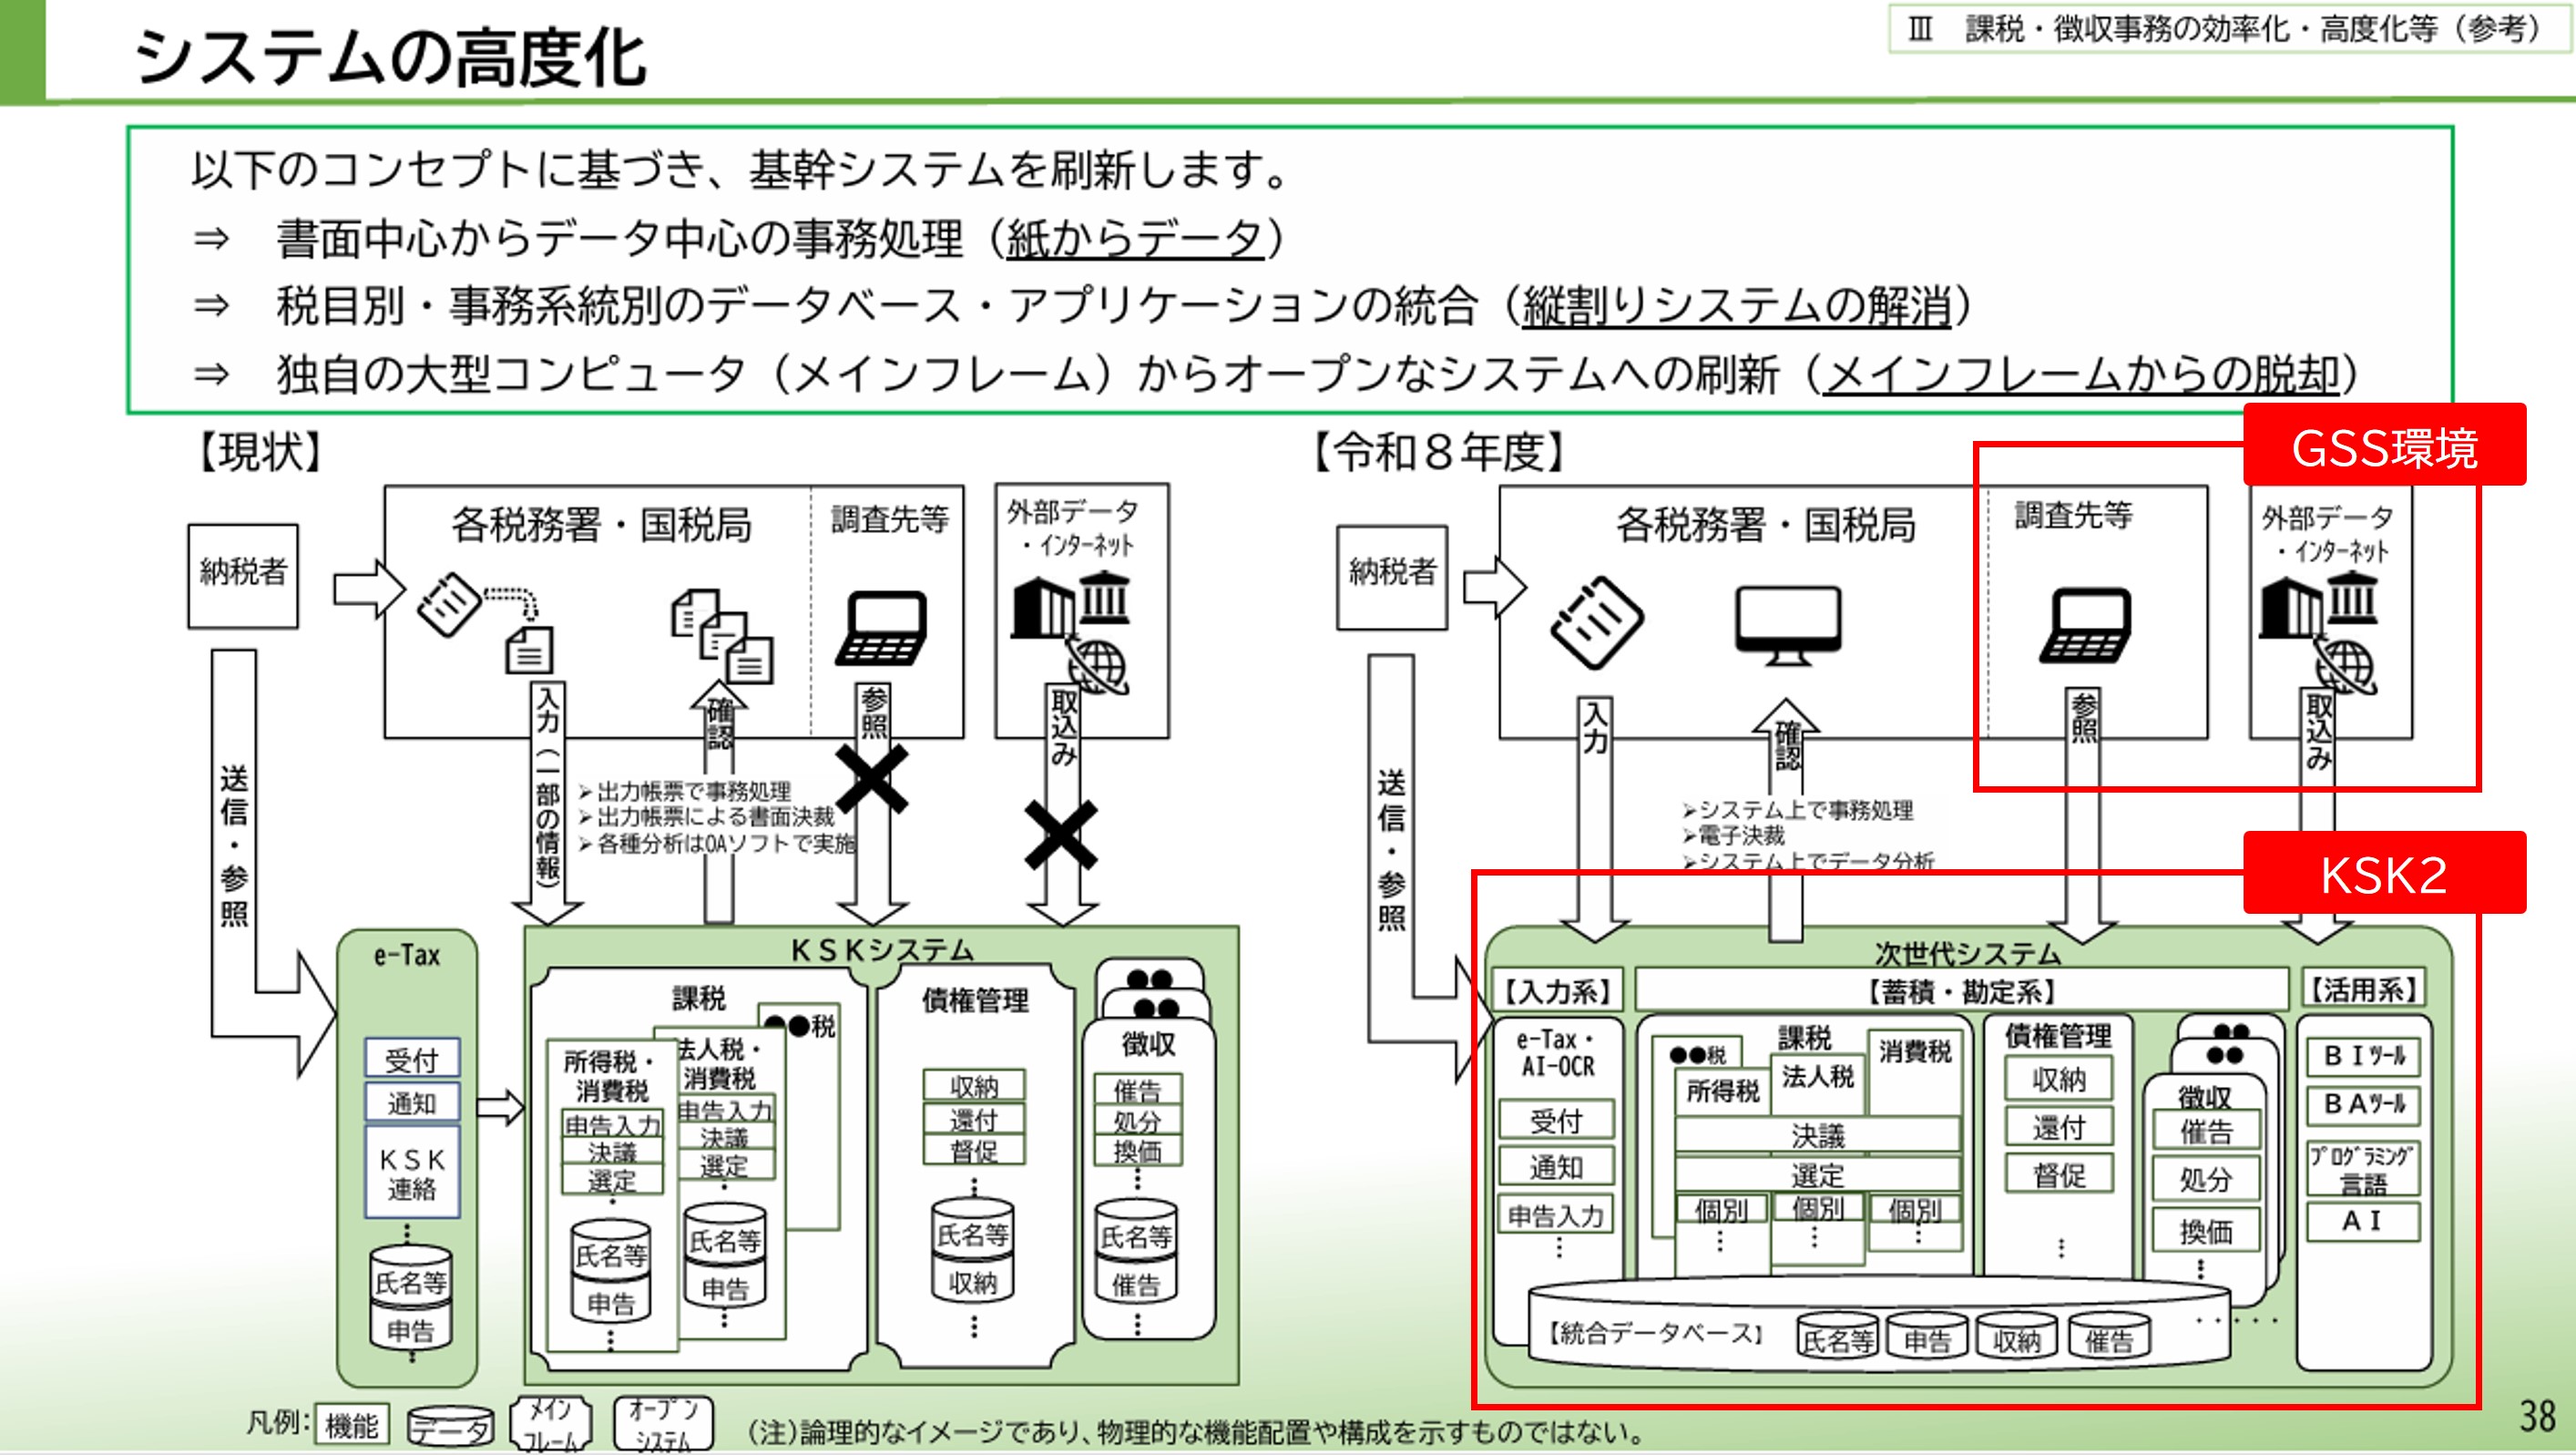
こういった環境変化に対し、国税庁は、基幹システムの老朽化(KSK導入から25年程度経過)と今後の職員不足への対応策として、納税者の利便性向上と課税・徴収の効率化・高度化を目指し、次世代システム「KSK2」を開発し、令和8年9月に切り替えました。
KSK2は、令和5年に発表された図2で「次世代システム」と表記されているものですが、コンセプトとして、第一に、書面中心の事務処理からデータ中心の事務処理への転換があります。第二に、税目別・事務系統別のデータベースやアプリケーションを統合し、縦割りシステムを解消することです。第三に、独自の大型コンピュータ(メインフレーム)から、汎用性のあるオープンシステムへ刷新することとなっています。
 国税庁「税務行政のデジタル・トランスフォーメーション-税務行政の将来像2023」
また、上手の通りデジタル庁が旗振り役となっているGSS(ガバメントソリューションサービス)環境とKSK2の住み分けを赤枠で示しています。
KSK2において特筆すべきは、【蓄積・勘定系】の【統合データベース】から切り離されている【活用系】とされた選定システムです。「BIツール」「BAツール」「プログラミング言語」「AI」と記載されていますが、巷で言われるKSK2のAIについては【活用系】とされており、実務家の皆さまの関心度が高いテーマとなっています。
このAIについては、令和8年9月を待たず、筆者が現職だった数年前から展開されています。
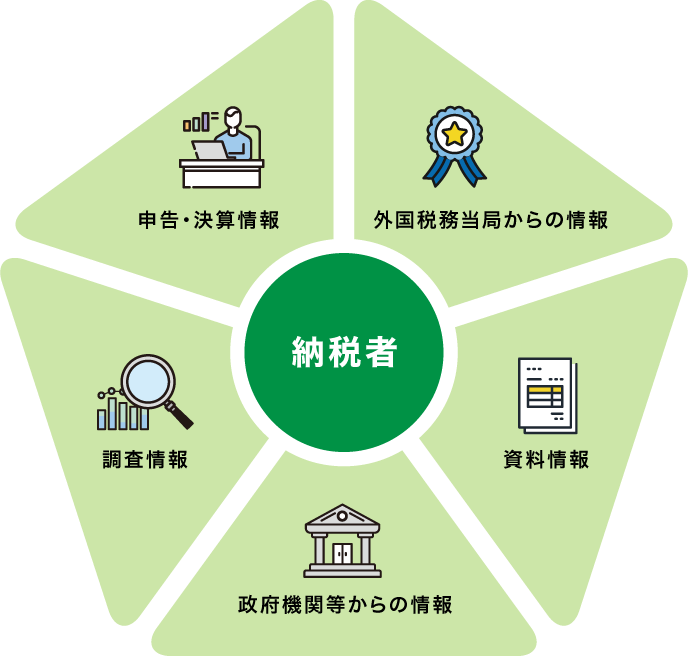
順を追って説明すると、選定については「納税者ごとに各種情報を組み合わせる」(下図)が納税者情報の源流となっています。
国税庁「第24回 国税審議会資料」例えば、「調査事績」などについては、これまで数値的なものは従来のKSKに蓄積されていましたが、いわゆる調書の部分は紙で保管されており、永年保存とされる書類以外は保存年限を経過すると処分されていました。
ところが、紙からデータへ移行すると、「過去の調査事績」として蓄積されることになります。
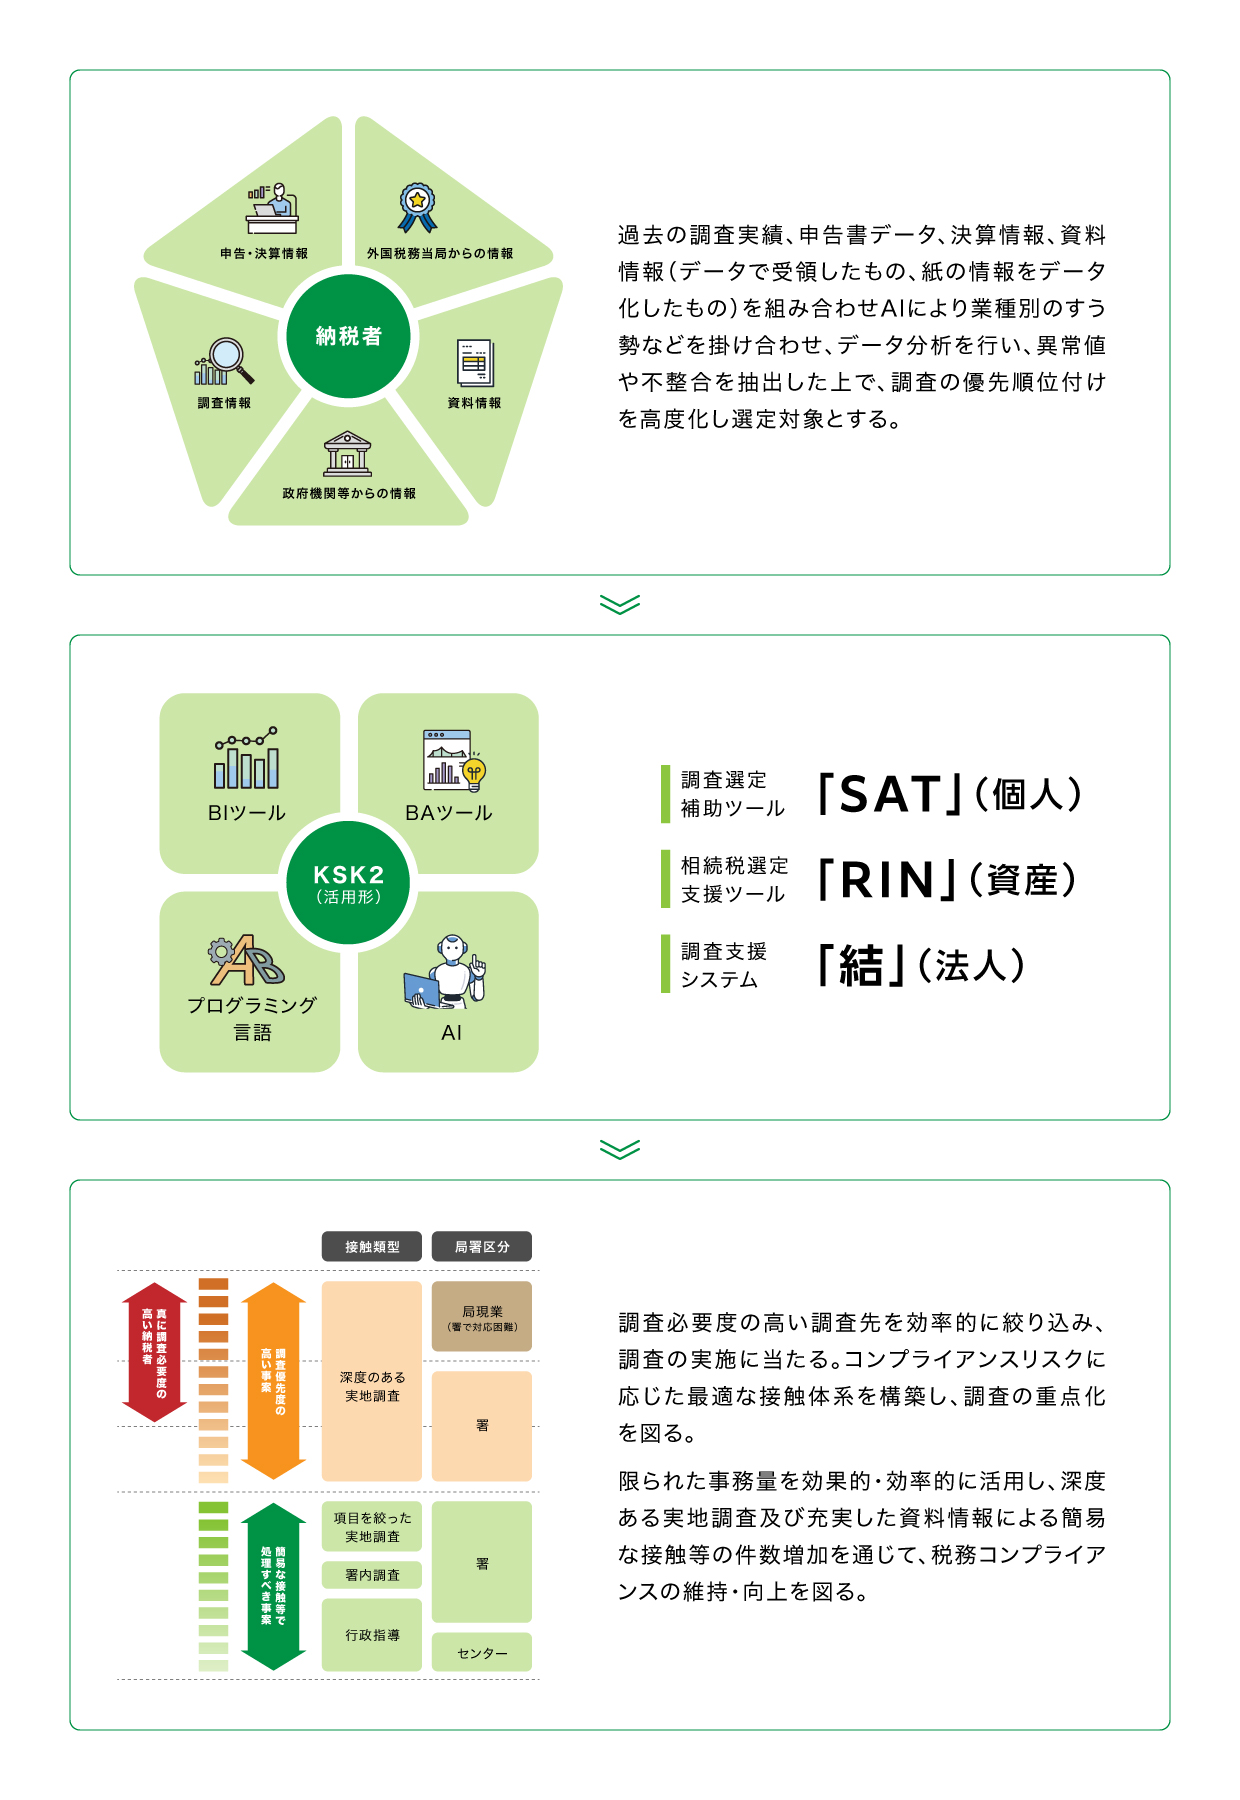
また、「資料情報」とは、法定調書や法人税申告書の内訳明細書、事業概況書の情報なども含まれるでしょう。法人税申告書別表2などは、資産課税系のデータとして取り込まれるかもしれません。これらを情報として蓄積する一方で、国税庁では平成30事務年度より「データ分析プロジェクト」(下図)として、別の観点から情報をAIに学習させているようです。
出典:国税庁「令和7事務年度国税庁長官・次長事務引継書」より抜粋
テーマを設定し、業種特有のすう勢を蓄積・分析し、ある程度パターン化したものをAIの情報源としています。そこから、突出している数値と蓄積された過去の調査事績を比較してランク付けし、格付けの高いものには人員を投入して「実地の調査」として着手します。
一方、人員を投入するまでもないものについては、「簡易な接触」による行政指導や(机上)調査を行います。これが、コンプライアンスリスクに応じた接触方法です。
過去の調査データを基にAIがポイントを絞って選定した調査事案であっても、空振りに終わることがあります。問題は、AIが学習する上で、その空振りの原因を調査官がAIに丁寧に入力しなければ、AIは賢くならないということです。
それは、筆者の経験則によれば、調査官には後世に残るような失敗を入力したくないという感情があること、また、年間の目標調査件数も掲げられていることから、反省もそこそこに新規調査事案に着手する傾向があるためです。
将来的には改善され、確度の高い調査が展開されるでしょうが、現状では、AIが選定の一端を担ったとしても、選定された調査先に行けば100%追徴課税につながるような世界は存在しません。
システムの高度化については、前掲の図のコンセプトにあるように、「書面中心からデータ中心の事務処理」となり、データ化された資料は書面によらず蓄積することができるため、国税当局は、紛失リスクを軽減しながら効率的に情報の検索・分析を行うこととされています。
従前のKSKでは、ハードウエアはベンダーにより、課税、債権管理、徴収の系統ごとに独立していました。KSK2では、「統合データベース」により、入力系のe-Taxから、蓄積・勘定系といわれる系統までが横断的につながり、連携をすることが可能になると言われていますが、そのメリットはあくまでも税務署業務の効率化です。
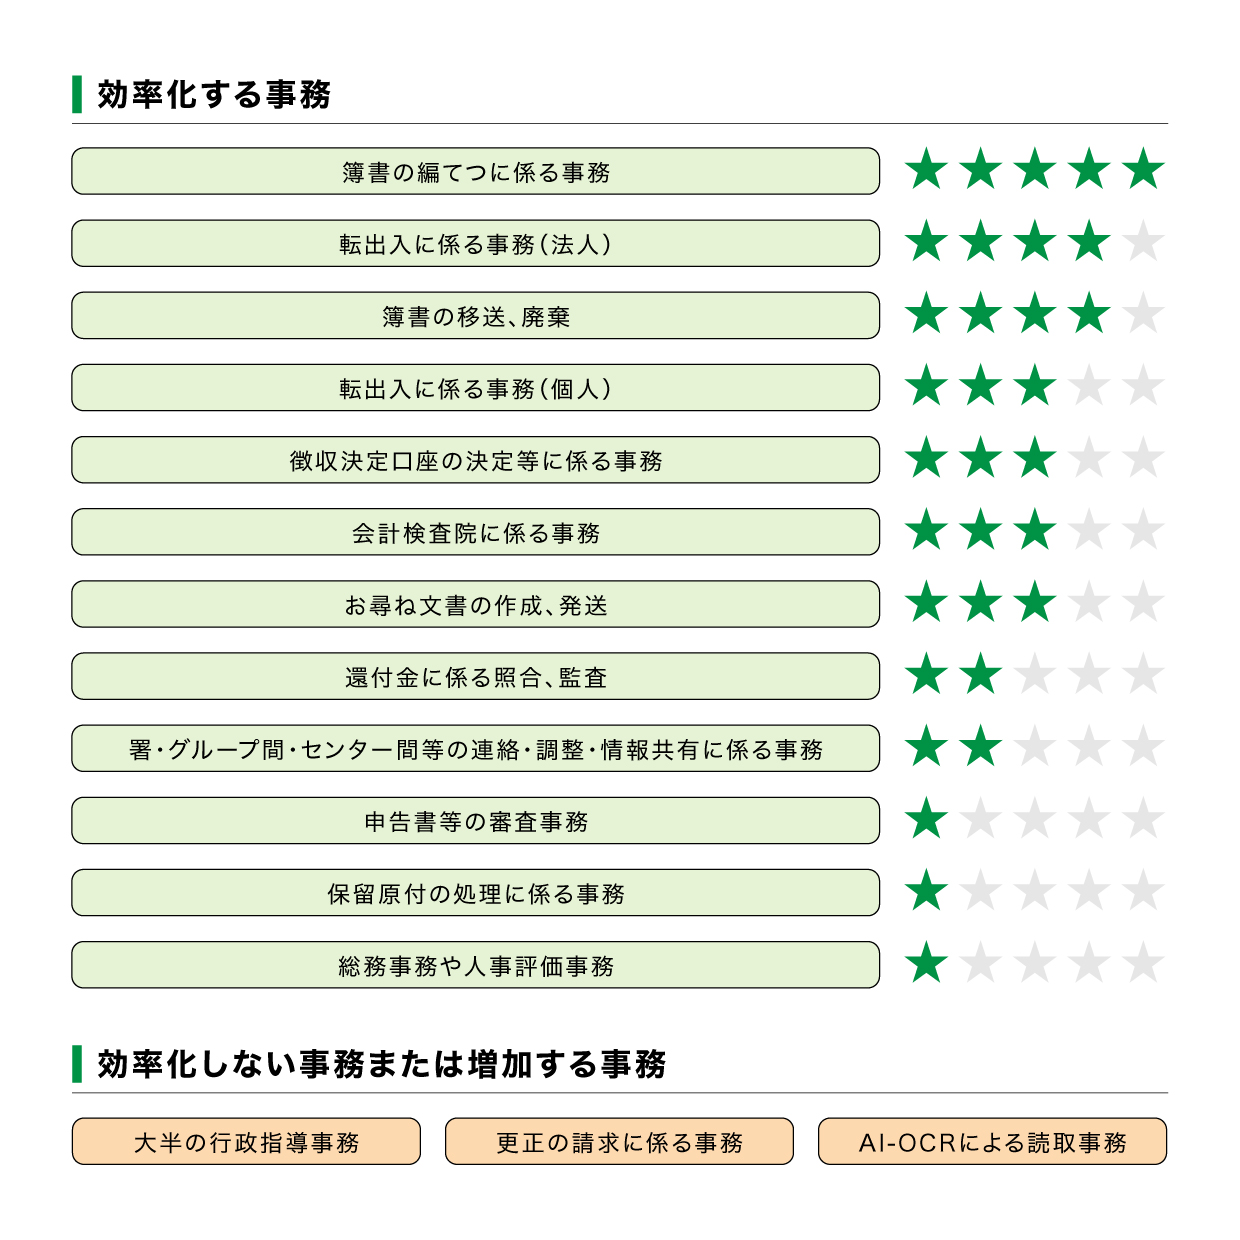
会計ツールを使わず、従前どおり紙で提出されている申告書等も一定程度ありますが、従来は職員が入力していたものが、今回の様式改訂によりAI-OCRでの読み取りによりデータ化されます。
そのため、紙で提出されていた申告書が保存年限の経過とともに年々なくなり、上図に記載のとおり、会社ごとに申告書をまとめるなどの人海戦術による事務作業が圧縮されることになります。
前述のとおり、KSK2が稼働することにより、会計事務所サイドで何らかの影響があるかというと、各種様式変更への対応ということになろうかと思います。また、本記事をお読みの会計事務所のうち、e-Tax非対応である場合は、下図のとおり、国税庁から税務署職員に対しe-Taxへの移行勧奨が指示されているため、勧奨がより活発になることが予想されます。
7 e-Tax及びキャッシュレス納付の利用拡大
e-Tax及びキャッシュレス納付の利用拡大は、税務行政のデジタル・トランスフォーメーションを進める上で不可欠であることから、「オンライン利用率引上げに係る基本計画」(令和7年10月20日改定)において目標を公表している主要手続(所得税申告、消費税申告(個人)、法人税申告(ALL e-Tax含む。)、消費税申告(法人)、相続税申告、国税納付手続及び納税証明書の交付請求)を中心に、目標の達成に向けて、事務効率化・データ活用に資するよう添付書類も含め利用勧奨を計画的かつ効率的に実施する。
(1) e-Taxの一層の普及のための取組
イ e-Taxの利用が期待される、①税理士会、税理士等及び税理士関与のある者、②関係民間団体等の役員、③開始届出書を提出済みであるがe-Taxを利用していない者及び④一部の手続・帳票のみを利用している者に対する利用勧奨を実施する。
特に、税理士については、税理士法において、税理士の業務におけるICT化の推進について明記されていることから、税理士会を通じた広報を積極的に実施するなど、税理士によるe-Tax利用の一層の普及を図る。
出典:国税庁「令和8年6月18日付 令和8事務年度における課税部(部門)の事務運営に当たり特に留意すべき事項について」より抜粋
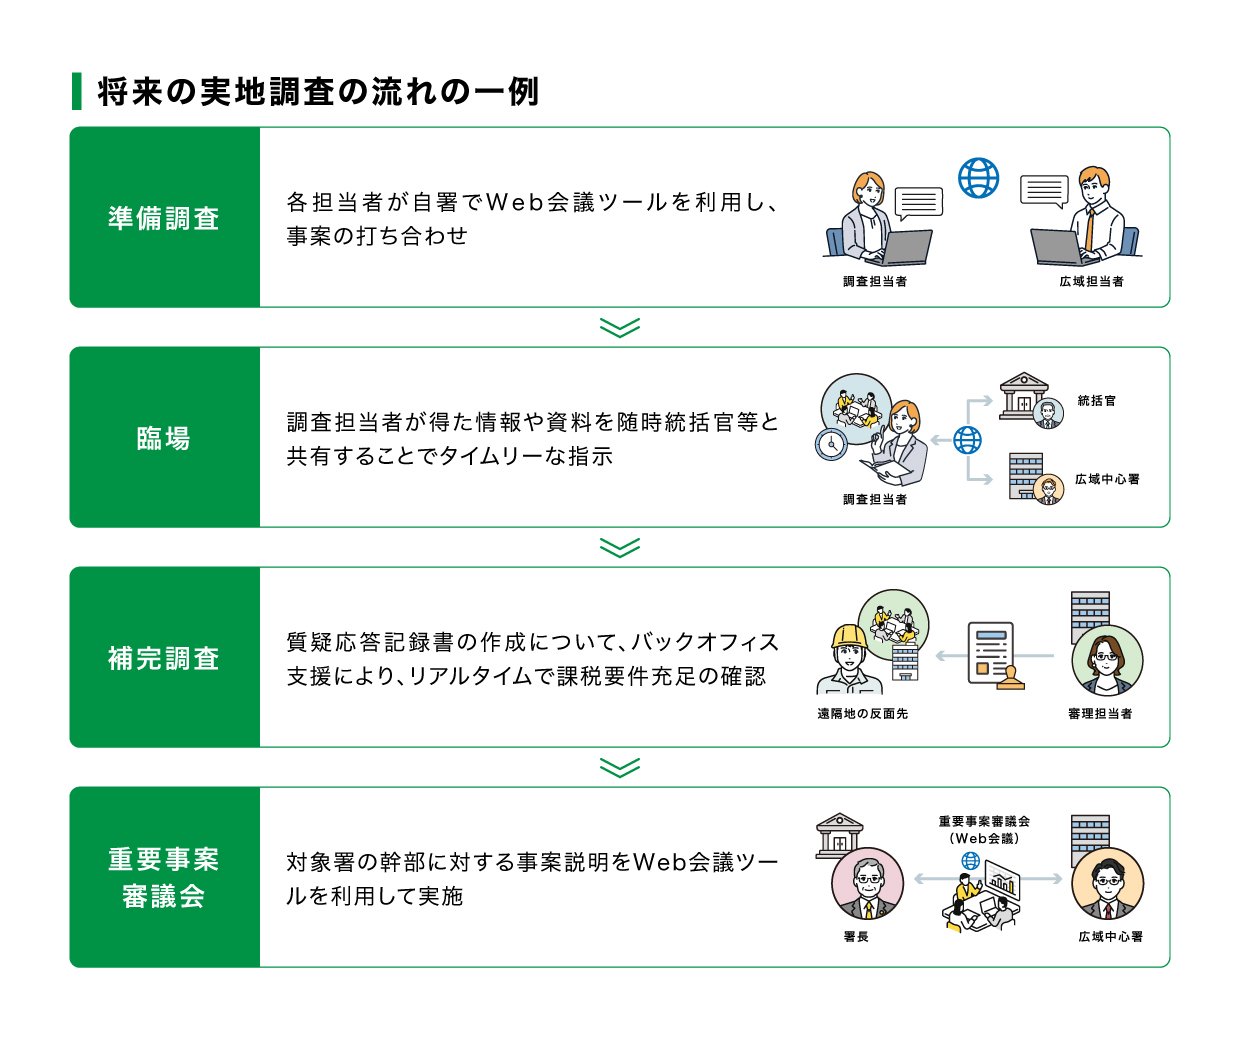
調査の全体像について、下図より説明します。
①KSK2【活用系】などにより選定されたものが調査対象となり、一定程度の規模の納税者となると、所轄署を超えて特官・情報技術専門官などが調査に参画します。従前は所轄署で打合せを行っていましたが、GSS環境のMicrosoft® Teams® でWebミーティングを行うようになります。
②調査官はGSS環境のノートパソコンを持参し、紙に書いていたものを極力入力し、署にいる者とGSS環境で連絡を取ります。従前は署に戻って確認していたものが、その場で解決することもあります。
③反面調査で重加算税を視野に「質問応答記録書」を作成する状況の場合は、GSS環境で署にいる審理担当者(審査を担当)と連絡を取りながら作成します。
④重加算税を賦課する場面では、GSS環境で遠隔地の広域担当者も参加し、税務署幹部と審議会を行います。その後、調査終了に向けてKSK2に調査概況等を入力します。
以上のように、KSK2へ体制が変わっても、会計事務所の業務への影響は軽微です。
選定のキーとなるのは、まず業種です。業種によっては昔ながらの業種で情報蓄積が十分であるものがある一方、デジタル化等の進展に伴うシェアリングエコノミー等の新分野の経済活動への情報収集については、各国税局の課税部に、新たな形態の取引に着目した資料情報を積極的に収集する部署があり、対応に当たっているため、業種全体のすう勢(例えば、売上総利益率、営業利益率、業界特有の費用項目の割合など)は網羅していると思料します。
そのため、会計事務所の対策として、納税者の実態(例えば、同一法人でありながら売上の内訳がA事業(業種)60%、B事業30%、C事業10%である場合や、多額の費用・損失を計上した場合など)を把握し、「事業概況書」や、個人事業主であれば「決算書」「収支内訳書」に兼業割合や支出の事情等を記載することが肝要であると思われます。
兼業があるにもかかわらず割合を記載しない場合や、多額の支出がある場合、AIは届出の業種の特性(例えば、販管費の割合など)に基づいて判断します。この場合、兼業部分の費用等が突出すると、選定の対象となることも想定されるからです。
また、AIは文字を理解することを前提に、数字が突出している理由を書いておくことが事前の対策につながります。
GSSやKSK2などの環境変化を踏まえ、税務当局は、調査対象者に対して臨場前に帳簿等のデータ提出を求め、異常な取引や不審な取引先を抽出する手法により、調査の効率化を図っています。
あらかじめクライアントに対しては、近年このような手法が行われていることを周知し、連絡があった場合の対応を決めておく必要があります。また、会計事務所としては、税務当局に対し、事前データの提出を条件に、臨場日数の圧縮につなげたいところです。
執筆者
税理士。一般社団法人租税調査研究会 主任研究員。
国税局で国際税務専門官として海外取引調査、移転価格調査、APA業務等を担当。豊富な実務経験を活かし、企業税務・国際税務分野の情報発信を行う。

<用途から選ぶ>